17 septiembre, 2026
El Senado de Estados Unidos no logró avanzar con la CLARITY Act, uno de los proyectos más importantes de los últimos años para establecer un marco federal sobre los mercados de activos digitales.
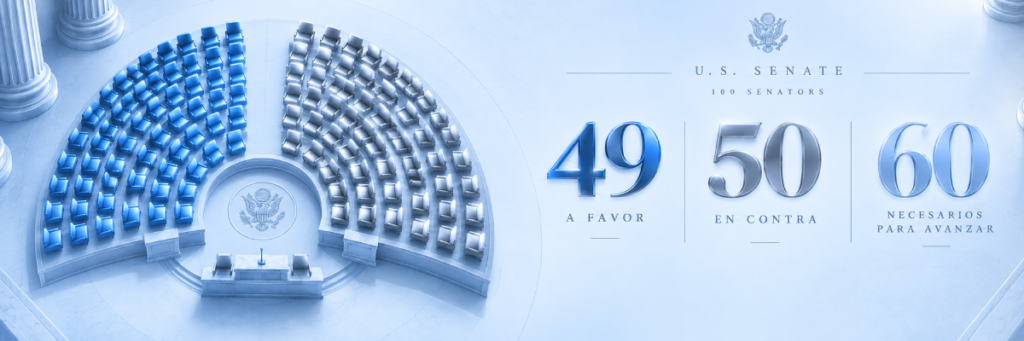
La votación del 15 de septiembre terminó con 49 votos a favor y 50 en contra de la moción para avanzar con el proyecto, por debajo de los 60 votos necesarios para superar esta instancia procesal.
La relevancia de esta votación trasciende a Estados Unidos. El mercado estadounidense tiene un peso significativo dentro del ecosistema de activos digitales y sus decisiones regulatorias son observadas de cerca por empresas, inversores y organismos de otros países. Los marcos que se discuten en ese mercado pueden influir en las conversaciones y en el desarrollo de regulaciones en distintas partes del mundo.
La CLARITY Act buscaba avanzar justamente sobre una de las principales cuestiones regulatorias pendientes: delimitar qué activos digitales y qué actividades quedan bajo la jurisdicción de la SEC y cuáles corresponden principalmente a la CFTC.
Por eso, entender qué pasó en el Senado requiere mirar más allá del resultado de la votación. El proyecto abordaba también stablecoins, intermediarios, protección al consumidor, desarrolladores y otras reglas para el funcionamiento del mercado de activos digitales.
El resultado deja una pregunta abierta que excede al Congreso estadounidense: ¿cómo seguirá construyéndose el marco regulatorio para los activos digitales y qué impacto tendrá ese proceso sobre el mercado global?
La Digital Asset Market Clarity Act buscaba establecer un marco federal para los mercados de activos digitales y, entre otras cuestiones, delimitar las competencias de dos organismos centrales de la regulación financiera estadounidense:
Uno de los ejes del proyecto era otorgar a la CFTC una mayor jurisdicción sobre determinados activos digitales considerados digital commodities, mientras mantenía determinadas competencias de la SEC sobre activos y operaciones que calificaran como valores.
La propuesta también incluía disposiciones para intermediarios y plataformas, protección al consumidor, cumplimiento normativo y determinadas actividades vinculadas con desarrolladores y tecnología.
Por eso, el alcance de la CLARITY Act era considerablemente mayor que establecer una definición para Bitcoin, Ethereum u otros activos digitales. La intención era construir parte de las reglas bajo las cuales funcionaría el mercado estadounidense.
La CLARITY Act ya había recorrido una parte importante de su camino legislativo.
La Cámara de Representantes había aprobado su versión del proyecto en 2025 y, durante 2026, el Senado se convirtió en el principal escenario de negociación.
En los días previos a la votación, los republicanos del Senado publicaron una nueva versión del texto que incorporaba cambios vinculados con las preocupaciones planteadas durante las negociaciones. Según los impulsores del proyecto, el borrador incluía 126 cambios sustanciales solicitados por legisladores demócratas. Entre ellos había modificaciones sobre ética y conflictos de interés, stablecoins, desarrolladores e intermediarios.
El objetivo era conseguir suficientes votos para avanzar con el proyecto. La moción no alcanzó el umbral requerido.
La negociación no estuvo concentrada en una única cuestión. Hubo varios temas que terminaron dificultando la construcción de un acuerdo sobre la regulación de activos digitales.
Uno de los principales focos de discusión fueron las reglas aplicables a funcionarios públicos y sus vínculos con actividades relacionadas con activos digitales.
Las negociaciones incluyeron propuestas para establecer restricciones sobre determinadas actividades cripto de funcionarios y sus cónyuges, además de mecanismos de aplicación en los que tendrían participación los fiscales generales de los estados.
El debate adquirió una dimensión política adicional por los negocios relacionados con activos digitales de Donald Trump y su familia. Legisladores demócratas reclamaron restricciones más amplias, mientras que los impulsores republicanos sostuvieron que la nueva versión había incorporado buena parte de las demandas planteadas durante las negociaciones.
Este punto es relevante porque muestra que la discusión legislativa no se limitaba a determinar qué organismo supervisaría cada activo. También incluía las condiciones institucionales bajo las cuales se aplicaría ese marco.
Las stablecoins fueron otro de los temas sensibles.
Parte del sector bancario expresó preocupación por reglas que pudieran permitir que determinados mecanismos de recompensas asociados a stablecoins compitieran con los depósitos tradicionales y afectaran la capacidad de los bancos para captar fondos.
La versión presentada antes de la votación incorporó mecanismos destinados a reducir ese riesgo, incluido un mecanismo de intervención para situaciones en las que las stablecoins de pago pudieran generar salidas importantes de depósitos. Aun así, representantes del sector bancario sostuvieron que algunas disposiciones seguían siendo insuficientes.
El debate muestra que la regulación de activos digitales tiene efectos que van más allá de las plataformas cripto. También alcanza la relación entre stablecoins, bancos, depósitos, mercados financieros y consumidores.
La votación tuvo lugar en un contexto de mercado sensible a las noticias regulatorias.
Después del resultado, Bitcoin llegó a cotizar por debajo de los US$76.000 y otros activos y compañías vinculadas al sector también registraron descensos. Reuters reportó además caídas relevantes en distintos activos y acciones relacionadas con el ecosistema.
Parte de esta reacción puede explicarse por las expectativas que se habían construido antes de la votación. Cuando una decisión regulatoria esperada no se produce, las posiciones tomadas anticipadamente también pueden ajustarse.
Es una dinámica importante para entender los mercados: una noticia regulatoria puede mover precios tanto por su contenido como por las expectativas que los participantes habían incorporado previamente.
La votación del 15 de septiembre no fue una votación final sobre la aprobación de la ley. Se trató de una instancia procesal destinada a permitir que el Senado avanzara con la consideración del proyecto.
Por lo tanto, el resultado no equivale técnicamente a una votación final sobre todo el contenido de la CLARITY Act.
Al mismo tiempo, el proyecto quedó en una posición más difícil dentro del calendario legislativo de 2026. El senador Thom Tillis modificó su voto en la instancia procesal, lo que dejó abierta una posibilidad de reconsideración posterior, aunque el avance del proyecto sigue dependiendo de nuevas negociaciones y de los tiempos disponibles en el Congreso.
La forma más precisa de describir la situación actual es esta: la CLARITY Act no se convirtió en ley y su avance quedó bloqueado en el Senado.
No.
Mientras el Congreso negocia una legislación de mercado más amplia, los organismos reguladores continúan trabajando dentro de sus competencias.
Un ejemplo reciente es la propuesta Regulation Crypto Assets, publicada por la SEC el 18 de agosto de 2026. La propuesta plantea un régimen específico para determinadas ofertas de contratos de inversión vinculados con activos digitales, con dos excepciones de registro y un safe harbor condicional bajo determinadas condiciones. El período de comentarios públicos está abierto hasta el 20 de octubre de 2026.
Esto no reemplaza una ley aprobada por el Congreso. Una legislación federal podría establecer un marco más amplio sobre la jurisdicción de los organismos y las reglas aplicables a distintos segmentos del mercado.
Por eso, conviene distinguir dos procesos que avanzan en paralelo: el desarrollo de normas y criterios por parte de los organismos reguladores y la negociación de una legislación federal integral.
A corto plazo, uno de los efectos más claros es que continúa la incertidumbre sobre algunas cuestiones regulatorias que la CLARITY Act buscaba ordenar.
Las empresas y participantes del mercado tendrán que seguir considerando las leyes vigentes, las reglas y criterios de los organismos, los precedentes judiciales y las nuevas iniciativas regulatorias.
Al mismo tiempo, Estados Unidos ya avanzó con legislación específica para determinadas áreas del ecosistema. En 2025, por ejemplo, el Congreso aprobó el GENIUS Act, que estableció un marco federal para las payment stablecoins. La ley fue promulgada el 18 de julio de 2025.
La discusión actual, entonces, tiene varias capas: qué activos quedan bajo qué jurisdicción, qué requisitos deben cumplir los distintos participantes, cómo se regulan las stablecoins y qué lugar ocupan los activos digitales dentro del sistema financiero estadounidense.
La votación del Senado no significa que Estados Unidos haya abandonado la regulación de los activos digitales.
Lo que muestra es que todavía no existe suficiente acuerdo político para establecer, mediante este proyecto, un marco federal integral que resuelva todas esas cuestiones.
La discusión tampoco se limita a Bitcoin o Ethereum. Involucra la distribución de competencias entre organismos, protección al consumidor, stablecoins, bancos y depósitos, conflictos de interés, desarrolladores, cumplimiento normativo y la relación entre activos digitales y el sistema financiero tradicional.
Para quienes siguen el mercado desde fuera de Estados Unidos, hay una lectura práctica: una noticia regulatoria debe analizarse dentro del proceso que la produce.
Una votación puede bloquear una iniciativa concreta sin detener el desarrollo de otras normas, propuestas regulatorias o leyes específicas.
Ese es el escenario que queda abierto después del 15 de septiembre: la CLARITY Act no resolvió la cuestión, pero el debate sobre cómo regular los activos digitales en Estados Unidos continúa por distintos caminos.
Escrito y Editado por Lucas Oddone
Este contenido tiene fines exclusivamente educativos e informativos y no constituye asesoramiento financiero, legal o de inversión.

 Usuarios