Tu dinero puede estar en tu cuenta, a tu nombre y aun así no estar completamente bajo tu control. Las crisis financieras, las restricciones cambiarias y las guerras han demostrado que las condiciones para disponer de los ahorros pueden cambiar. Bitcoin propone una alternativa: administrar y transferir valor con mayor autonomía, sin depender necesariamente de un banco o una autoridad central para autorizar cada movimiento.
Imaginá que trabajaste durante años, ahorraste una parte de tus ingresos y finalmente acumulaste un capital. Tenés una cuenta bancaria, una tarjeta para pagar y una aplicación desde la que podés transferir dinero cuando quieras.
Ahora imaginá que, de un día para otro, no podés retirar todo lo que necesitás, comprar dólares libremente o enviar dinero al exterior. Tu saldo sigue apareciendo en pantalla, pero las posibilidades de utilizarlo cambiaron.
¿Es un escenario tan lejano? La historia demuestra que no.
El sistema bancario cumple una función esencial: permite guardar dinero, realizar pagos y financiar la economía. Sin embargo, cuando depositás dinero en un banco, dependés de una institución que administra esos fondos y opera bajo determinadas reglas.
En condiciones normales, esa estructura permite realizar millones de operaciones cotidianas. Pero cuando aparece una crisis financiera, se imponen restricciones o cambian las condiciones económicas, el acceso a los ahorros puede verse afectado.
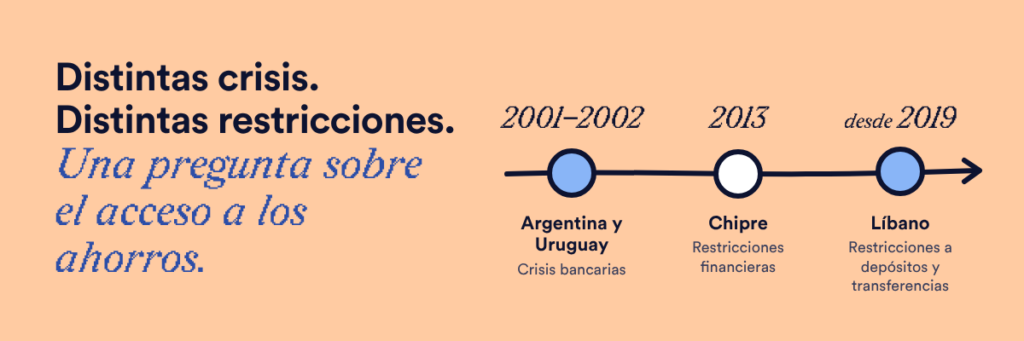
Estos son algunos ejemplos reales.
En diciembre de 2001, Argentina impuso el llamado corralito, que restringió los retiros de efectivo a un máximo semanal por titular y limitó determinadas transferencias al exterior. La crisis se profundizó y, posteriormente, la reestructuración financiera modificó las condiciones de numerosos depósitos. Muchas personas perdieron todos sus ahorros.
La crisis también cruzó el Río de la Plata. Uruguay atravesó una grave crisis bancaria en 2002, marcada por la salida de depósitos y las dificultades de varias instituciones financieras. En julio se decretó un feriado bancario y determinados depósitos fueron reprogramados.
Argentina volvería a aplicar controles cambiarios en distintos períodos, incluidos 2011 y 2019. Estas medidas limitaron, bajo diferentes condiciones, la compra de moneda extranjera y el movimiento de capitales. Y ni siquiera tocamos el problema de la hiperinflación…
Son situaciones distintas, pero muestran cómo una crisis o un cambio de política económica puede modificar la capacidad de las personas para retirar, convertir o transferir sus ahorros.
Uruguay ofrece un ejemplo más actual de cómo las políticas monetarias y financieras influyen en nuestras decisiones económicas.
En junio de 2026, el Banco Central del Uruguay anunció medidas para incentivar el ahorro, el crédito y la inversión en moneda nacional. Entre ellas, dispuso cambios en los requisitos de encaje bancario y en la remuneración de los encajes en moneda extranjera, como parte de una estrategia para fortalecer el ahorro en pesos.
Por otra parte, la Ley 20.469 modificó las restricciones al uso de efectivo en determinadas operaciones. La normativa establece límites según el monto de la operación y prevé que el saldo, cuando corresponda, se pague mediante otros medios.
Estas medidas tienen objetivos monetarios y regulatorios específicos. No equivalen a una prohibición general de ahorrar en dólares ni a un congelamiento de depósitos. Sin embargo, ilustran cómo las decisiones de las autoridades pueden influir en la forma en que ahorramos, pagamos y movemos nuestro dinero.
Durante la crisis bancaria de Chipre, los bancos permanecieron cerrados durante varios días. Cuando reabrieron, las autoridades impusieron controles de capital que limitaron los retiros de efectivo y determinadas transferencias nacionales e internacionales.
Además, parte de los depósitos no asegurados del Bank of Cyprus se convirtió en acciones como parte de la reestructuración de la entidad.
Las medidas buscaban contener la crisis y estabilizar el sistema financiero. Para los depositantes afectados, sin embargo, significaron que no podían disponer libremente de todos sus fondos.
La crisis financiera libanesa expuso otra vulnerabilidad. Desde finales de 2019, los bancos comenzaron a imponer restricciones de facto a los retiros en dólares y a las transferencias al exterior.
Muchos depositantes tenían dólares registrados en sus cuentas, pero no podían retirarlos ni transferirlos libremente. En ese contexto surgieron expresiones como fresh dollars, para referirse a fondos nuevos con mayor libertad de movimiento, y lollars, para describir depósitos anteriores sujetos a restricciones y condiciones particulares.
El dinero seguía apareciendo en las cuentas. Lo que había cambiado era la capacidad de utilizarlo.
En febrero de 2022, durante las protestas relacionadas con los bloqueos de carreteras, el Gobierno canadiense invocó la Ley de Emergencias y habilitó medidas financieras contra determinadas personas vinculadas a las protestas. Las medidas podían incluir el congelamiento de cuentas y otros productos financieros. El episodio fue examinado posteriormente por una comisión pública de investigación.
El caso generó un debate sobre las facultades del Estado durante una emergencia y los límites de su intervención. Más allá de las posiciones sobre las protestas o las medidas adoptadas, dejó en evidencia que determinadas decisiones legales pueden afectar el acceso a productos financieros.
La invasión rusa a Ucrania mostró otra posible aplicación de las criptos: facilitar el acceso y el traslado de valor cuando una persona debe abandonar su hogar o encuentra dificultades para utilizar los canales financieros habituales.
Durante las primeras etapas del conflicto, se documentaron casos de personas que recurrieron a Bitcoin para llevar consigo parte de sus recursos al salir del país. La autocustodia puede permitir que alguien que controla sus propias claves acceda a los fondos asociados a ellas desde otro dispositivo compatible, sin tener que transportar físicamente dinero ni depender exclusivamente de una cuenta bancaria local.
Estos 6 ejemplos muestran situaciones diferentes. Pero en todos aparece una cuestión fundamental: ¿qué alternativas tenemos para administrar y mover nuestro dinero sin depender completamente de una institución financiera?
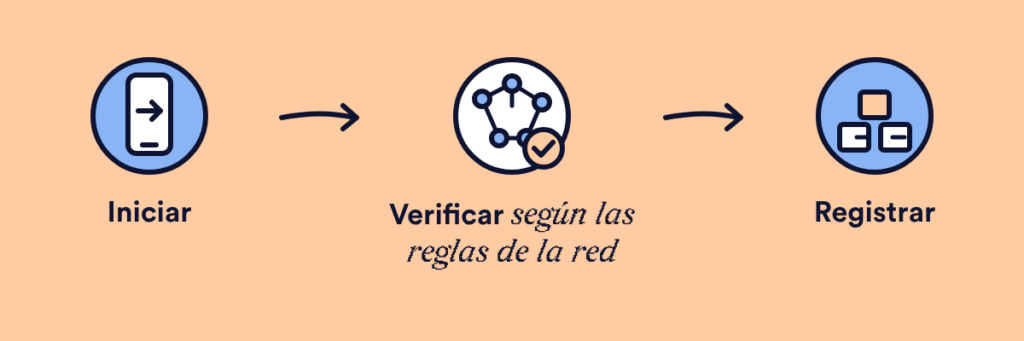
Bitcoin propone una respuesta a esa pregunta. Fue diseñado para permitir transferencias de valor mediante una red descentralizada, en la que las transacciones se verifican de acuerdo con las reglas del protocolo y se registran en una blockchain, sin que una entidad central tenga que autorizar cada operación.
Para comprender qué cambia, es importante distinguir entre tener bitcoins en una plataforma y controlarlos mediante una wallet de autocustodia.
Cuando dejás tus bitcoins bajo custodia de un tercero, dependés de ese servicio para acceder a ellos y solicitar retiros. Puede ser una opción práctica, pero también implica depender del funcionamiento, las políticas y la solvencia del custodio.
En cambio, con una wallet de autocustodia controlás las claves criptográficas que permiten autorizar movimientos de los bitcoins asociados a ellas. Si tenés las claves necesarias y acceso a la red, podés enviar una transacción sin solicitarle a un banco o a un exchange que autorice el movimiento.
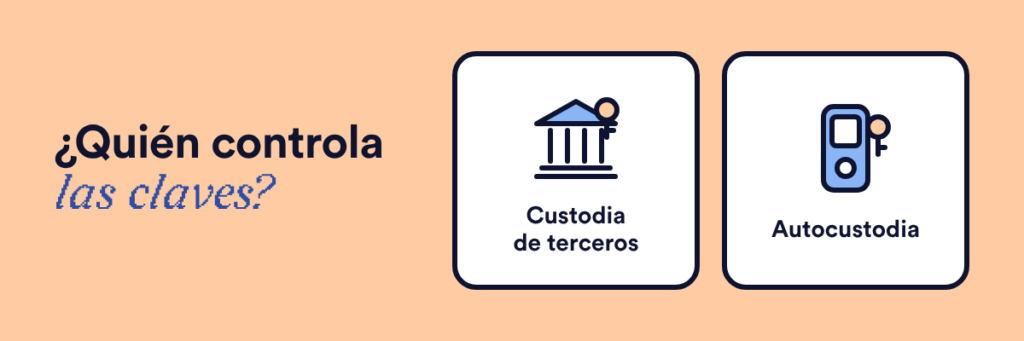
La diferencia fundamental es que no necesitás delegar permanentemente el control de tus bitcoins en una institución.
Esto no significa que desaparezcan todos los intermediarios ni que Bitcoin resuelva cualquier problema financiero. Significa que existe una alternativa para administrar determinados fondos directamente, con mayor autonomía sobre cuándo y cómo transferirlos.
Pero esa posibilidad plantea otra pregunta: ¿Bitcoin sirve solamente para guardar valor y trasladarlo de un lugar a otro, o también puede utilizarse en la economía cotidiana?
Bitcoin no se limita a la inversión o la especulación con su precio. También puede utilizarse como medio de intercambio entre personas y comercios, sin que cada pago tenga que pasar por un banco o una plataforma centralizada.
En distintas partes del mundo surgieron comunidades que buscan aprovechar esta característica para incorporar Bitcoin a sus actividades económicas cotidianas.
En El Zonte, El Salvador, el proyecto Bitcoin Beach impulsó una economía circular en la que personas y comercios pueden recibir y gastar BTC. La iniciativa promueve su uso para pagar alimentos, servicios y otros gastos cotidianos mediante herramientas como Lightning Network.
En Sudáfrica, Bitcoin Ekasi desarrolla una iniciativa similar. El proyecto trabaja con integrantes de la comunidad y comercios locales para fomentar el uso de Bitcoin en intercambios cotidianos, con el objetivo de que los fondos puedan circular dentro de la propia economía local.
Estas experiencias buscan que Bitcoin no sea solamente un activo que se compra y se guarda, sino también un medio de intercambio entre trabajadores, comerciantes y consumidores.
El desafío es lograr que existan suficientes comercios que acepten BTC, personas dispuestas a utilizarlo y herramientas accesibles para realizar pagos. Estas comunidades no han reemplazado por completo sus monedas locales ni demuestran que el modelo funcione igual en cualquier lugar. Sí permiten observar cómo una red descentralizada puede utilizarse para experimentar con nuevas formas de intercambio.
La posibilidad de controlar tus propias claves, transferir fondos sin depender necesariamente de un intermediario y utilizarlos en una economía local son dimensiones diferentes de una misma propuesta: tener más autonomía sobre cómo administrás tu dinero.
Bitcoin no elimina todos los riesgos ni hace innecesario al sistema financiero tradicional. Pero ofrece una alternativa para quienes buscan mayor control sobre sus fondos y nuevas formas de transferir y utilizar valor.
Controlar tus propias claves implica asumir tareas de seguridad que, en un servicio de custodia, recaen total o parcialmente en el proveedor.
La frase semilla de una wallet, por ejemplo, permite recuperar el acceso a determinados fondos en una wallet compatible. Guardarla correctamente, fuera de internet y en un lugar seguro, es una parte fundamental de ese control.
Con buenas prácticas podés reducir considerablemente los riesgos y mantener tus fondos bajo tu propia administración. También es importante verificar las direcciones antes de enviar criptomonedas, porque las transacciones confirmadas generalmente no pueden revertirse por decisión unilateral del usuario.
La autocustodia requiere preparación, pero no consiste en vivir desconfiando de todo. Consiste en comprender cómo funciona la tecnología y aprovechar la autonomía que ofrece.
Bitcoin tiene un precio volátil y no es la herramienta adecuada para todas las necesidades. Aun así, su capacidad de transferir valor sin depender necesariamente de una autoridad central constituye una alternativa relevante dentro del sistema financiero.
Durante los períodos de estabilidad, pocas personas se preguntan quién controla realmente su dinero. Las cuentas funcionan, las tarjetas pasan y las transferencias llegan.
Pero la historia demuestra que las condiciones pueden cambiar.
Bitcoin y muchas otras criptomonedas abren la posibilidad de administrar dinero digital con mayor autonomía, sin depender necesariamente de bancos o autoridades centrales para autorizar cada movimiento. No obliga a abandonar el sistema tradicional ni es la mejor herramienta para todas las situaciones. Ofrece una alternativa que antes no existía de la misma manera.
Porque tener dinero y tener control sobre él no son exactamente lo mismo. Y entender esa diferencia es parte de la libertad financiera.
Escrito y editado por Lucas Oddone
Contenido educativo. No constituye asesoramiento financiero ni una recomendación de inversión.

 Usuarios