Las stablecoins nacieron dentro del ecosistema cripto, pero hoy bancos, empresas de pagos y reguladores también están interesados en ellas. ¿Qué tienen de especial?
Bitcoin y Ethereum pueden cambiar de precio significativamente en cuestión de horas. Las stablecoins, en cambio, buscan mantener un valor estable respecto de otro activo, generalmente el dólar.
Por ejemplo, USDT y USDC buscan mantener un valor cercano a 1 dólar por unidad.
Y justamente esa estabilidad, combinada con la infraestructura blockchain, es lo que vuelve a las stablecoins cada vez más relevantes para pagos, transferencias y operaciones financieras.
¿Cómo funcionan las stablecoins?
Una stablecoin es un activo digital diseñado para mantener un valor estable respecto de un activo de referencia. En muchos casos, esa referencia es el dólar estadounidense.
La diferencia frente a criptomonedas como Bitcoin o Ethereum está, justamente, en su objetivo: mientras estas pueden experimentar variaciones importantes de precio, las stablecoins buscan reducir esa volatilidad y mantener una referencia de valor.
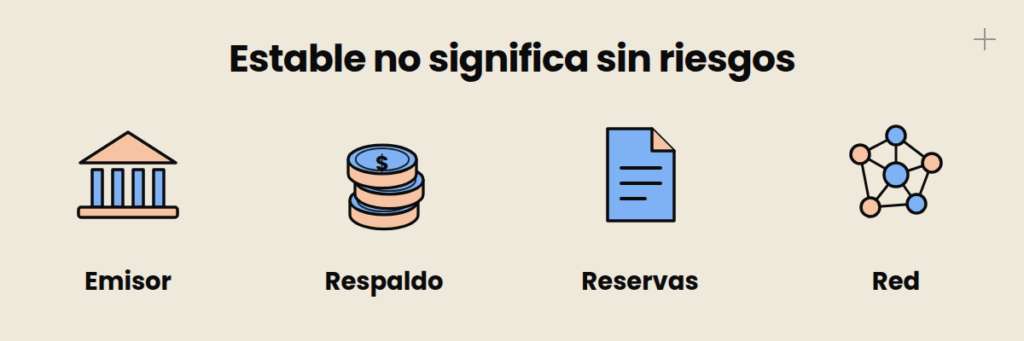
Pero “estable” no significa “sin riesgos”. El funcionamiento de cada stablecoin depende de quién la emite, qué respalda su valor, cómo funcionan sus reservas y sobre qué blockchain opera.
Dólares que pueden moverse sobre blockchain
Imaginemos que querés enviar 1.000 dólares a alguien que está en otro país.
Una transferencia internacional tradicional puede involucrar bancos intermediarios, horarios de operación, conversiones de moneda y diferentes sistemas de pago.
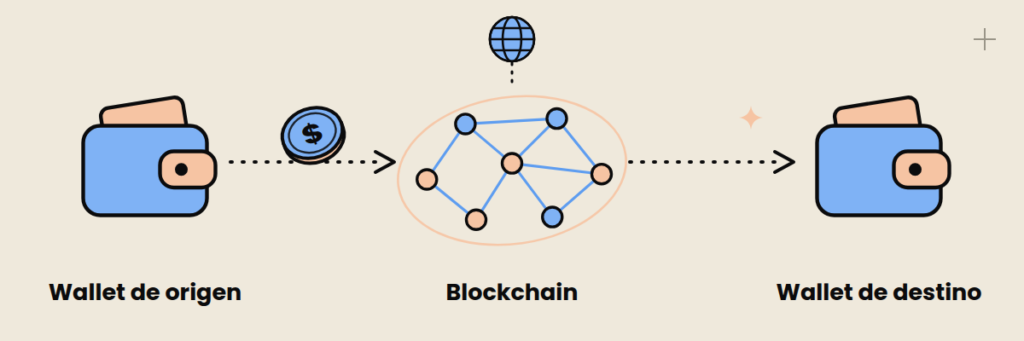
Una stablecoin permite representar ese valor digitalmente y transferirlo entre direcciones de una blockchain, de forma mucho más rápida y, en la mayoría de los casos, a un costo menor que una transferencia internacional tradicional.
La diferencia está en la infraestructura: un valor vinculado al dólar puede moverse globalmente sobre una red blockchain, sin depender de toda la cadena de intermediarios del sistema tradicional.
Eso no significa que toda operación con stablecoins sea automáticamente barata. Las plataformas, las redes y la conversión entre dinero tradicional y stablecoins también pueden generar costos. Pero la transferencia entre wallets puede ser significativamente más eficiente en determinados casos.
De herramienta cripto a infraestructura financiera
Al principio, las stablecoins fueron utilizadas principalmente para operar dentro del mercado cripto. Permitían, por ejemplo, pasar de Bitcoin a un activo denominado en dólares sin retirar inmediatamente los fondos hacia un banco.
Pero su uso se fue ampliando.
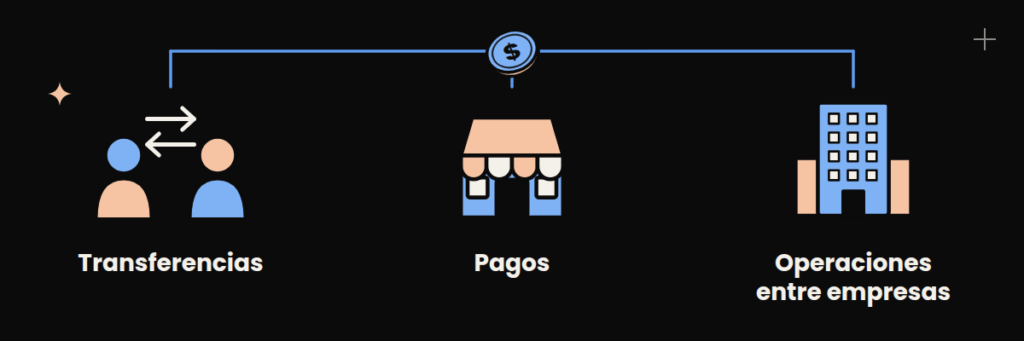
Hoy pueden utilizarse para enviar y recibir dinero, realizar pagos internacionales, mover liquidez y liquidar determinadas operaciones. La Organización Mundial de Comercio también identifica un crecimiento de su utilización en pagos, remesas y operaciones entre empresas.
Y ahí aparece el cambio importante: ya no se trata solamente de utilizar blockchain para operar con criptomonedas, sino de utilizar blockchain para mover dinero.
¿Por qué los reguladores también están interesados?
El crecimiento de las stablecoins hizo que dejaran de ser un fenómeno exclusivamente cripto. Bancos, empresas de pagos y otras instituciones están explorando cómo incorporarlas a sus sistemas.
Al mismo tiempo, distintos países están creando reglas específicas para estos activos.
En Estados Unidos, por ejemplo, el GENIUS Act, convertido en ley en julio de 2025, estableció un marco federal para las denominadas payment stablecoins, incluyendo requisitos relacionados con las reservas y la redención.
La regulación busca, entre otras cosas, aportar mayor claridad sobre quién emite una stablecoin, qué la respalda y cómo puede convertirse nuevamente en dinero tradicional.
¿Son realmente estables?
“Stablecoin” no significa “sin riesgos”…
Qué tener en cuenta antes de utilizar una stablecoin
Antes de utilizar una, hay que entender quién la emite, qué respalda su valor, cómo funcionan sus reservas y sobre qué blockchain opera.
También existen riesgos tecnológicos, regulatorios, de liquidez y de contraparte.
Por eso, estable describe principalmente el objetivo de mantener una referencia de valor, no una garantía absoluta.
¿Por qué importan entonces?
Porque combinan dos cosas que tradicionalmente estaban separadas: el valor relativamente estable del dinero tradicional y la infraestructura digital de blockchain.
Eso puede permitir mover dinero de nuevas maneras y conectar diferentes partes del sistema financiero.
Las stablecoins todavía tienen desafíos por delante, pero su evolución ya cambió la conversación.
Bitcoin plantea una forma diferente de pensar el dinero. Las stablecoins plantean otra pregunta: ¿qué pasa si el dinero que ya conocemos funciona sobre una infraestructura nueva?
Esa es una de las razones por las que están ganando tanta importancia.
Ahora que estamos en vacaciones en Uruguay, viajar al exterior implica resolver varias cuestiones prácticas: cómo pagar, cómo acceder a fondos, cómo recibir dinero y qué alternativas tener disponibles durante el viaje.
Hoy, los activos virtuales pueden ocupar un lugar concreto en esa experiencia.
El crecimiento de las stablecoins, las wallets y las tarjetas vinculadas a activos digitales está conectando cada vez más el ecosistema cripto con la infraestructura de pagos que usamos todos los días. Esto hace que viajar con criptomonedas sea bastante diferente de lo que podía significar algunos años atrás.
Ya no se trata únicamente de encontrar un comercio que acepte Bitcoin. Podés mantener activos digitales en una wallet, utilizarlos mediante una tarjeta Visa o Mastercard vinculada, recibir fondos desde otro país y, en determinados servicios, pagar directamente con criptomonedas o stablecoins.
Una wallet que también viaja con vos
Una de las características más interesantes de los activos virtuales es que permiten gestionar fondos digitalmente desde distintos lugares del mundo.
Si estás viajando y necesitás recibir dinero desde Uruguay, por ejemplo, otra persona puede enviarte una stablecoin a una wallet compatible.
Después, según las herramientas disponibles, esos fondos pueden mantenerse en la wallet, convertirse a otra moneda o utilizarse para realizar pagos.
Esto puede resultar especialmente interesante para quienes trabajan de forma remota, cobran servicios desde el exterior o necesitan recibir dinero mientras están fuera del país.
La posibilidad de mover valor digitalmente entre países es uno de los usos que está impulsando la adopción de las stablecoins en pagos y transferencias internacionales.
Pagar con criptomonedas puede ser tan simple como usar una tarjeta
Uno de los cambios más importantes está en la conexión entre wallets y tarjetas.
Hoy existen tarjetas de débito vinculadas a wallets y plataformas de activos digitales que permiten utilizar los fondos disponibles para realizar compras en comercios que aceptan Visa o Mastercard.
En estos casos, la experiencia para el usuario puede ser prácticamente la misma que con cualquier otra tarjeta: seleccionás el medio de pago, realizás la compra y el sistema se ocupa de la conversión y liquidación correspondiente según las condiciones del producto.
Visa informa que sus tarjetas vinculadas a stablecoins permiten gastar saldos digitales en millones de comercios de su red. Mastercard, por su parte, ofrece soluciones que conectan wallets con tarjetas y permiten utilizar esos saldos en más de 170 millones de ubicaciones de aceptación a nivel global.
Esto amplía mucho las posibilidades para alguien que viaja.
La pregunta deja de ser únicamente: “¿Este comercio acepta criptomonedas?”
También puede ser: “¿Puedo utilizar mi wallet a través de una tarjeta vinculada?”
Y esa diferencia hace que los activos digitales puedan integrarse de manera mucho más natural a los pagos cotidianos.
Stablecoins: una opción especialmente interesante para viajar
Las stablecoins son activos digitales diseñados para buscar estabilidad respecto de una referencia determinada. Muchas de las más utilizadas están vinculadas al dólar.
Para un viajero, esto puede tener distintas aplicaciones.
Podés mantener una parte de tus fondos en una stablecoin, recibir dinero desde otro país y, dependiendo de las herramientas disponibles, utilizar ese saldo mediante una tarjeta o convertirlo a moneda fiat.
Por ejemplo: Stablecoin → wallet → tarjeta vinculada → compra
En este esquema, la persona mantiene sus activos digitales en una wallet y utiliza una infraestructura de pagos conocida para realizar una compra.
La experiencia puede ser muy distinta a la idea de que para gastar cripto primero hay que venderla manualmente, transferir el dinero a un banco y recién después utilizarlo.
La infraestructura actual permite que muchas de esas etapas estén integradas.
También existen comercios y servicios que aceptan criptomonedas directamente
Las tarjetas, tanto físicas como digitales, no son la única vía.
Cada vez más empresas incorporan activos digitales directamente como opción de pago.
Un ejemplo concreto está en el sector turístico. En mayo de 2026, Wego anunció que permite pagar vuelos y hoteles con Bitcoin, Ethereum, USDC, USDT, PYUSD, EURC y Binance Pay. Los pagos se procesan a través de Triple-A y están disponibles en sus plataformas web y móviles.
Es decir, en determinados casos, la criptomoneda puede formar parte directamente del proceso de compra.
El crecimiento de estas opciones muestra algo importante: la utilidad de los activos virtuales no depende únicamente de que un comercio sea “cripto”. También depende de que la infraestructura de pagos incorpore esos activos. Y esa integración está avanzando.
¿Y Bitcoin?
Bitcoin también puede utilizarse para enviar y recibir valor y, en determinados casos, para realizar pagos.
Su principal diferencia frente a una stablecoin está en la forma en que se comporta su precio.
Bitcoin puede experimentar variaciones importantes frente al dólar o frente a la moneda local. Las stablecoins, en cambio, están diseñadas para buscar una referencia de valor más estable.
Por eso pueden tener usos diferentes.
Bitcoin puede ser utilizado para transferir valor o realizar determinados pagos. Una stablecoin puede resultar especialmente práctica cuando se busca mantener una referencia cercana al dólar para determinados movimientos de fondos.
La elección depende del uso concreto, de las herramientas disponibles y de las condiciones de cada operación.
Una nueva conexión entre cripto y pagos cotidianos
Quizás uno de los cambios más interesantes sea que las fronteras entre el ecosistema cripto y los medios de pago tradicionales son cada vez más permeables.
Una wallet puede conectarse con una tarjeta. Una stablecoin puede utilizarse para una compra. Un comercio puede recibir moneda fiat mientras el usuario paga desde un saldo digital. Una plataforma de viajes puede incorporar criptomonedas directamente en su checkout. Y una persona puede recibir fondos desde otro país sin necesidad de transportar efectivo.
Visa informó en 2026 que ya había más de 160 programas de tarjetas vinculadas a stablecoins activos a nivel global. Mastercard también está ampliando soluciones que conectan wallets, stablecoins y tarjetas dentro de su red de pagos.
La infraestructura está haciendo algo importante: llevar los activos virtuales desde la wallet hacia situaciones concretas de la vida cotidiana.
¿Qué tener en cuenta antes de viajar con criptomonedas?
Que utilizar cripto sea cada vez más sencillo no significa que todos los productos funcionen de la misma manera.
Antes de viajar, conviene conocer las condiciones de la wallet, exchange o tarjeta que vas a utilizar: disponibilidad en el país de destino, activos admitidos, límites, comisiones, tipo de conversión y condiciones de uso.
También es importante mantener buenas prácticas de seguridad: proteger las credenciales de acceso, verificar direcciones y redes antes de realizar transferencias y contar con una alternativa de pago.
Son cuestiones que forman parte de operar responsablemente con cualquier herramienta financiera, ya sea cripto como dinero tradicional.
Una herramienta que puede acompañar todo el viaje
Hoy una persona puede viajar con una combinación de medios: tarjeta tradicional, efectivo, una tarjeta vinculada a su wallet y activos digitales disponibles para enviar, recibir o utilizar.
Cada herramienta puede cumplir una función diferente.
La evolución de la infraestructura cripto hace que los activos virtuales puedan integrarse cada vez más naturalmente a la experiencia de viajar: desde recibir fondos hasta pagar un hotel, usar una tarjeta o mantener una stablecoin como parte de los fondos disponibles.
La pregunta ya no es solamente “¿dónde aceptan criptomonedas?”
También es: “¿Cómo puedo utilizar mis activos digitales durante este viaje?”
Y esa diferencia muestra cuánto cambió la relación entre cripto y pagos cotidianos.
Una idea para llevarse
Viajar con criptomonedas ya no significa depender exclusivamente de encontrar un comercio que acepte Bitcoin.
Hoy existen wallets, tarjetas vinculadas, stablecoins y servicios que permiten utilizar activos digitales de distintas maneras durante un viaje. Inclusive, en ciertos casos, también hay promociones, descuentos especiales y cashback por cada compra.
La infraestructura está haciendo que cripto sea cada vez más accesible para situaciones concretas de la vida real.
Escrito y editado por Lucas Oddone
Este contenido tiene fines exclusivamente educativos e informativos y no constituye asesoramiento financiero, legal, fiscal o de inversión.
El Senado de Estados Unidos no logró avanzar con la CLARITY Act, uno de los proyectos más importantes de los últimos años para establecer un marco federal sobre los mercados de activos digitales.
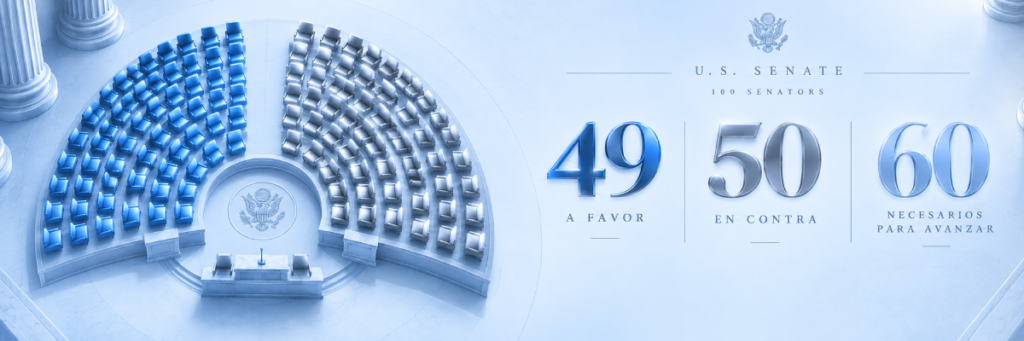
La votación del 15 de septiembre terminó con 49 votos a favor y 50 en contra de la moción para avanzar con el proyecto, por debajo de los 60 votos necesarios para superar esta instancia procesal.
Uno de los objetivos centrales del proyecto era delimitar las competencias de la SEC y la CFTC.
La relevancia de esta votación trasciende a Estados Unidos. El mercado estadounidense tiene un peso significativo dentro del ecosistema de activos digitales y sus decisiones regulatorias son observadas de cerca por empresas, inversores y organismos de otros países. Los marcos que se discuten en ese mercado pueden influir en las conversaciones y en el desarrollo de regulaciones en distintas partes del mundo.
La CLARITY Act buscaba avanzar justamente sobre una de las principales cuestiones regulatorias pendientes: delimitar qué activos digitales y qué actividades quedan bajo la jurisdicción de la SEC y cuáles corresponden principalmente a la CFTC.
Por eso, entender qué pasó en el Senado requiere mirar más allá del resultado de la votación. El proyecto abordaba también stablecoins, intermediarios, protección al consumidor, desarrolladores y otras reglas para el funcionamiento del mercado de activos digitales.
El resultado deja una pregunta abierta que excede al Congreso estadounidense: ¿cómo seguirá construyéndose el marco regulatorio para los activos digitales y qué impacto tendrá ese proceso sobre el mercado global?
¿Qué buscaba resolver la CLARITY Act?
La Digital Asset Market Clarity Act buscaba establecer un marco federal para los mercados de activos digitales y, entre otras cuestiones, delimitar las competencias de dos organismos centrales de la regulación financiera estadounidense:
SEC: Securities and Exchange Commission.
CFTC: Commodity Futures Trading Commission.
Uno de los ejes del proyecto era otorgar a la CFTC una mayor jurisdicción sobre determinados activos digitales considerados digital commodities, mientras mantenía determinadas competencias de la SEC sobre activos y operaciones que calificaran como valores.
La propuesta también incluía disposiciones para intermediarios y plataformas, protección al consumidor, cumplimiento normativo y determinadas actividades vinculadas con desarrolladores y tecnología.
Por eso, el alcance de la CLARITY Act era considerablemente mayor que establecer una definición para Bitcoin, Ethereum u otros activos digitales. La intención era construir parte de las reglas bajo las cuales funcionaría el mercado estadounidense.
La CLARITY Act llegó al Senado después de pasar por la Cámara
La CLARITY Act ya había recorrido una parte importante de su camino legislativo.
La Cámara de Representantes había aprobado su versión del proyecto en 2025 y, durante 2026, el Senado se convirtió en el principal escenario de negociación.
En los días previos a la votación, los republicanos del Senado publicaron una nueva versión del texto que incorporaba cambios vinculados con las preocupaciones planteadas durante las negociaciones. Según los impulsores del proyecto, el borrador incluía 126 cambios sustanciales solicitados por legisladores demócratas. Entre ellos había modificaciones sobre ética y conflictos de interés, stablecoins, desarrolladores e intermediarios.
El objetivo era conseguir suficientes votos para avanzar con el proyecto. La moción no alcanzó el umbral requerido.
¿Qué puntos generaron más desacuerdo?
La negociación no estuvo concentrada en una única cuestión. Hubo varios temas que terminaron dificultando la construcción de un acuerdo sobre la regulación de activos digitales.
1- Ética y conflictos de interés
Uno de los principales focos de discusión fueron las reglas aplicables a funcionarios públicos y sus vínculos con actividades relacionadas con activos digitales.
Las negociaciones incluyeron propuestas para establecer restricciones sobre determinadas actividades cripto de funcionarios y sus cónyuges, además de mecanismos de aplicación en los que tendrían participación los fiscales generales de los estados.
El debate adquirió una dimensión política adicional por los negocios relacionados con activos digitales de Donald Trump y su familia. Legisladores demócratas reclamaron restricciones más amplias, mientras que los impulsores republicanos sostuvieron que la nueva versión había incorporado buena parte de las demandas planteadas durante las negociaciones.
Este punto es relevante porque muestra que la discusión legislativa no se limitaba a determinar qué organismo supervisaría cada activo. También incluía las condiciones institucionales bajo las cuales se aplicaría ese marco.
2- Stablecoins y relación con los bancos
Las stablecoins fueron otro de los temas sensibles.
Parte del sector bancario expresó preocupación por reglas que pudieran permitir que determinados mecanismos de recompensas asociados a stablecoins compitieran con los depósitos tradicionales y afectaran la capacidad de los bancos para captar fondos.
La versión presentada antes de la votación incorporó mecanismos destinados a reducir ese riesgo, incluido un mecanismo de intervención para situaciones en las que las stablecoins de pago pudieran generar salidas importantes de depósitos. Aun así, representantes del sector bancario sostuvieron que algunas disposiciones seguían siendo insuficientes.
El debate muestra que la regulación de activos digitales tiene efectos que van más allá de las plataformas cripto. También alcanza la relación entre stablecoins, bancos, depósitos, mercados financieros y consumidores.
¿Cómo reaccionó el mercado tras la votación?
La votación tuvo lugar en un contexto de mercado sensible a las noticias regulatorias.
Después del resultado, Bitcoin llegó a cotizar por debajo de los US$76.000 y otros activos y compañías vinculadas al sector también registraron descensos. Reuters reportó además caídas relevantes en distintos activos y acciones relacionadas con el ecosistema.
Parte de esta reacción puede explicarse por las expectativas que se habían construido antes de la votación. Cuando una decisión regulatoria esperada no se produce, las posiciones tomadas anticipadamente también pueden ajustarse.
Es una dinámica importante para entender los mercados: una noticia regulatoria puede mover precios tanto por su contenido como por las expectativas que los participantes habían incorporado previamente.
¿La CLARITY Act quedó definitivamente descartada?
La votación del 15 de septiembre no fue una votación final sobre la aprobación de la ley. Se trató de una instancia procesal destinada a permitir que el Senado avanzara con la consideración del proyecto.
Por lo tanto, el resultado no equivale técnicamente a una votación final sobre todo el contenido de la CLARITY Act.
Al mismo tiempo, el proyecto quedó en una posición más difícil dentro del calendario legislativo de 2026. El senador Thom Tillis modificó su voto en la instancia procesal, lo que dejó abierta una posibilidad de reconsideración posterior, aunque el avance del proyecto sigue dependiendo de nuevas negociaciones y de los tiempos disponibles en el Congreso.
La forma más precisa de describir la situación actual es esta: la CLARITY Act no se convirtió en ley y su avance quedó bloqueado en el Senado.
¿Estados Unidos dejó de avanzar en regulación cripto?
No.
Mientras el Congreso negocia una legislación de mercado más amplia, los organismos reguladores continúan trabajando dentro de sus competencias.
Un ejemplo reciente es la propuesta Regulation Crypto Assets, publicada por la SEC el 18 de agosto de 2026. La propuesta plantea un régimen específico para determinadas ofertas de contratos de inversión vinculados con activos digitales, con dos excepciones de registro y un safe harbor condicional bajo determinadas condiciones. El período de comentarios públicos está abierto hasta el 20 de octubre de 2026.
Esto no reemplaza una ley aprobada por el Congreso. Una legislación federal podría establecer un marco más amplio sobre la jurisdicción de los organismos y las reglas aplicables a distintos segmentos del mercado.
Por eso, conviene distinguir dos procesos que avanzan en paralelo: el desarrollo de normas y criterios por parte de los organismos reguladores y la negociación de una legislación federal integral.
¿Qué implica la CLARITY Act para la industria cripto?
A corto plazo, uno de los efectos más claros es que continúa la incertidumbre sobre algunas cuestiones regulatorias que la CLARITY Act buscaba ordenar.
Las empresas y participantes del mercado tendrán que seguir considerando las leyes vigentes, las reglas y criterios de los organismos, los precedentes judiciales y las nuevas iniciativas regulatorias.
Al mismo tiempo, Estados Unidos ya avanzó con legislación específica para determinadas áreas del ecosistema. En 2025, por ejemplo, el Congreso aprobó el GENIUS Act, que estableció un marco federal para las payment stablecoins. La ley fue promulgada el 18 de julio de 2025.
La discusión actual, entonces, tiene varias capas: qué activos quedan bajo qué jurisdicción, qué requisitos deben cumplir los distintos participantes, cómo se regulan las stablecoins y qué lugar ocupan los activos digitales dentro del sistema financiero estadounidense.
Qué deja la caída de la CLARITY Act
La votación del Senado no significa que Estados Unidos haya abandonado la regulación de los activos digitales.
Lo que muestra es que todavía no existe suficiente acuerdo político para establecer, mediante este proyecto, un marco federal integral que resuelva todas esas cuestiones.
La discusión tampoco se limita a Bitcoin o Ethereum. Involucra la distribución de competencias entre organismos, protección al consumidor, stablecoins, bancos y depósitos, conflictos de interés, desarrolladores, cumplimiento normativo y la relación entre activos digitales y el sistema financiero tradicional.
Para quienes siguen el mercado desde fuera de Estados Unidos, hay una lectura práctica: una noticia regulatoria debe analizarse dentro del proceso que la produce.
Una votación puede bloquear una iniciativa concreta sin detener el desarrollo de otras normas, propuestas regulatorias o leyes específicas.
Ese es el escenario que queda abierto después del 15 de septiembre: la CLARITY Act no resolvió la cuestión, pero el debate sobre cómo regular los activos digitales en Estados Unidos continúa por distintos caminos.
Escrito y Editado por Lucas Oddone
Este contenido tiene fines exclusivamente educativos e informativos y no constituye asesoramiento financiero, legal o de inversión.
En el ecosistema cripto hay operaciones legítimas, proyectos reales y también intentos de fraude. Algunas estafas cripto son fáciles de detectar. Otras pueden presentarse con una web profesional, perfiles activos en redes sociales o incluso utilizando el nombre y la identidad visual de una empresa conocida.
Por eso, antes de enviar dinero, conectar una wallet o compartir información sensible, conviene incorporar un hábito sencillo: detenerse, investigar y verificar.
Hay algunas señales que pueden ayudarte a detectar una estafa cripto antes de tomar una decisión.
Si promete ganancias fáciles, empezá a desconfiar
Una de las señales de alerta más claras de una posible estafa de criptomonedas aparece cuando una propuesta promete resultados extraordinarios o elimina cualquier referencia al riesgo.
Por ejemplo:
“Duplicá tu dinero en 30 días”.
“Rentabilidad garantizada”.
“Ganancias diarias sin riesgo”.
“Invertí hoy y recuperá tu dinero en una semana”.
Los activos virtuales pueden experimentar variaciones importantes de precio, pero una persona o empresa no puede garantizar una rentabilidad futura simplemente porque la operación involucre criptos.
Si una propuesta habla mucho de cuánto podés ganar y casi nada de los riesgos, las condiciones o el funcionamiento de la operación, frená antes de avanzar.
La pregunta clave es: ¿de dónde salen esos supuestos rendimientos?
Si la respuesta no es clara y verificable, hay una razón para investigar más.
El apuro también puede ser una señal de estafa
Otra estrategia frecuente es generar presión para que tomes una decisión antes de poder analizarla.
“Tenés que entrar hoy.”
“Quedan pocos lugares.”
“Si no comprás ahora, perdés la oportunidad.”
“Es una oferta limitada.”
El objetivo puede ser reducir el tiempo disponible para hacer preguntas, comparar información o consultar con alguien de confianza.
Ante este tipo de mensajes, bajá la velocidad de la decisión.
Una propuesta seria debería permitirte conocer sus condiciones, entender qué estás haciendo y verificar con quién estás operando.
Si te están apurando para enviar dinero, vale la pena frenar.
Muchos seguidores no equivalen a respaldo
Que una persona tenga miles de seguidores o que muchas cuentas hablen del mismo proyecto no demuestra que sea legítimo.
Las redes sociales pueden generar una sensación de confianza por repetición: vemos el mismo nombre, los mismos resultados o las mismas recomendaciones y asumimos que debe haber algo sólido detrás.
Antes de avanzar, investigá:
¿Quién está detrás del proyecto o servicio?
¿Qué hace concretamente?
¿Existe información pública y verificable?
¿Cómo funciona la operación?
¿Qué riesgos tiene?
¿De dónde provienen los rendimientos que promete?
La popularidad puede ser un dato de contexto, pero no reemplaza la verificación.
Cuidado con los mensajes que parecen oficiales
Las estafas cripto también pueden comenzar con un mensaje que aparenta provenir de un exchange, una empresa, un servicio de soporte o una persona conocida.
El mensaje puede decirte que:
tu cuenta tiene un problema;
necesitás verificar tu identidad;
tenés una operación pendiente;
ganaste una promoción;
tenés que conectar tu wallet;
necesitás enviar fondos para desbloquear una cuenta.
Antes de seguir cualquier instrucción, verificá que el mensaje provenga realmente del canal oficial.
Evitá ingresar contraseñas, claves privadas o frases semilla desde enlaces recibidos por mensaje.
Y hay una regla especialmente importante: Una persona que realmente necesite ayudarte no debería pedirte tu frase semilla ni tu clave privada.
La frase semilla permite recuperar el acceso a una wallet. Compartirla puede comprometer los activos asociados a ella.
Nunca envíes dinero para “recuperar” dinero
Hay otro tipo de fraude que suele aparecer después de una pérdida.
Alguien se contacta y asegura que puede recuperar criptomonedas que perdiste, desbloquear fondos o recuperar una inversión. Para comenzar, te pide un pago.
Después aparece otro costo.
Y después otro.
Este tipo de estafa aprovecha una situación especialmente vulnerable: alguien que ya perdió dinero y está buscando recuperarlo.
Si una persona promete recuperar fondos a cambio de que envíes más criptomonedas o dinero, no avances sin verificar su identidad, sus antecedentes y la supuesta operación por canales independientes.
La posibilidad de recuperar fondos no debería depender de realizar un nuevo pago a una persona cuya legitimidad todavía no pudiste comprobar.
Antes de enviar, frená 30 segundos
Las transferencias de criptos pueden ser difíciles de revertir una vez confirmadas, especialmente cuando se envían a una dirección equivocada o a un destinatario que no puede identificarse o recuperarse posteriormente.
Por eso, antes de confirmar una operación, revisá:
1. La dirección de destino. Comprobá que corresponda al destinatario correcto. Es muy util verificar los 4 primeros y ultimos caracteres de una direccion blockchain.
2. El monto. Verificá la cantidad que vas a enviar antes de confirmar.
3. La red. Asegurate de que la red utilizada sea la correspondiente a la operación.
4. El destinatario. Confirmá por un canal independiente que estás tratando con quien pensás.
5. Las condiciones de la operación. Si hay algo que no entendés o que cambió respecto de lo acordado, frená y verificá antes de continuar.
Treinta segundos de revisión pueden evitar un problema que después resulte mucho más difícil de solucionar.
Una señal aislada no alcanza
No existe una única característica que permita identificar todas las estafas de criptos.
Una propuesta puede tener una página prolija, perfiles con muchos seguidores, testimonios, publicidad e incluso utilizar nombres o logotipos que se parecen a los de empresas legítimas.
Por eso, conviene mirar el conjunto.
La combinación de ganancias garantizadas, presión para decidir, información poco verificable y pedidos de dinero o datos sensibles debería aumentar considerablemente tu nivel de alerta.
También importa cómo responde la otra parte cuando hacés preguntas.
Si evita explicar el funcionamiento, cambia las condiciones, insiste con la urgencia o intenta impedir que verifiques la información por otra vía, hay motivos para detener la operación.
Antes de confiar, verificá
Las criptomonedas pueden utilizarse en operaciones legítimas, pero también pueden ser aprovechados para cometer fraudes. La tecnología por sí sola no determina la legitimidad de una propuesta.
Lo importante es evaluar quién está detrás, qué se está ofreciendo, cómo funciona la operación y qué información podés verificar antes de actuar.
Antes de enviar dinero, preguntate:
¿Entiendo lo que estoy haciendo? ¿Sé con quién estoy tratando? ¿Puedo verificar la información por otra vía? ¿Me están presionando para decidir?
Si alguna respuesta es “no”, detener la operación hasta contar con información suficiente puede ser una decisión mucho más prudente que avanzar por apuro.
En un ecosistema donde algunas operaciones pueden ser difíciles de revertir, verificar antes de confirmar forma parte de operar con criterio. Si tenés alguna duda o querés operar de manera segura, podés hacerlo con nosotros. Estamos para ayudarte a operar con confianza, información y respaldo en cada paso.
Disclaimer: La información de este artículo tiene carácter general y educativo y no constituye asesoramiento financiero, legal ni de inversión. Los activos virtuales implican riesgos y pueden experimentar variaciones de valor. Antes de realizar una operación, verificá la información y evaluá los riesgos de acuerdo con tu situación particular.
Comprar cripto puede llevar unos minutos. Entender qué estás comprando requiere un poco más de tiempo.
En redes aparecen proyectos nuevos, tendencias, recomendaciones e historias de grandes subas. Ese volumen de información puede hacer que una decisión parezca más sencilla de lo que realmente es.
Antes de seguir una tendencia, conviene frenar y revisar algunos aspectos básicos. No existe un checklist que elimine los riesgos, pero investigar antes de comprar criptomonedas puede ayudarte a comprender mejor el activo, identificar señales de alerta y tomar decisiones con mayor criterio.
Estas son siete preguntas para empezar.
1. ¿Qué estoy comprando realmente?
Bitcoin fue diseñado como una red monetaria descentralizada. Ethereum permite desarrollar aplicaciones sobre su blockchain. Una stablecoin como USDT busca mantener una referencia estable respecto del dólar.
También existen tokens vinculados a videojuegos, protocolos financieros, aplicaciones, proyectos tecnológicos y otros usos.
Por eso, antes de mirar cuánto subió un activo, tratá de entender qué es, cómo funciona y para qué se utiliza.
Una buena primera prueba es sencilla: ¿podés explicar con tus propias palabras qué estás comprando?
Si todavía no, hay información que conviene revisar antes de avanzar.
2. ¿Qué problema intenta resolver?
Entender qué hace un proyecto lleva a una segunda pregunta: ¿para qué sirve?
Puede buscar mejorar determinados procesos de pago, desarrollar infraestructura blockchain, facilitar aplicaciones descentralizadas, representar activos del mundo real o resolver un problema específico.
También puede ocurrir que una propuesta esté impulsada principalmente por una tendencia o una narrativa de mercado.
No todos los proyectos tienen que inventar algo completamente nuevo. Lo importante es poder identificar una utilidad o una razón comprensible detrás de su desarrollo.
Preguntate: ¿qué hace este proyecto y por qué alguien necesitaría utilizarlo?
3. ¿Quién está detrás del proyecto?
La información sobre sus desarrolladores y organización también puede aportar elementos para analizarlo.
Podés investigar:
quiénes son sus desarrolladores;
si existe una empresa u organización identificable;
qué experiencia tiene el equipo;
si el desarrollo es público;
qué documentación existe sobre el proyecto.
Que un proyecto sea anónimo no significa automáticamente que sea una estafa. Del mismo modo, conocer a quienes participan en un proyecto tampoco garantiza que sea confiable.
El objetivo de esta pregunta es contar con más información para evaluar cómo funciona el proyecto, quién lo desarrolla y qué antecedentes tiene.
4. ¿Tiene usuarios y adopción?
Una tecnología puede existir y funcionar técnicamente sin tener una utilización significativa.
Por eso, además de mirar qué se publica en redes, conviene observar si hay actividad y uso real.
Según el proyecto, pueden ser relevantes aspectos como:
cantidad de usuarios;
actividad de la red;
aplicaciones desarrolladas;
volumen de operaciones;
integraciones;
organizaciones o empresas que utilizan su tecnología.
La adopción tampoco garantiza una evolución determinada del precio. Sirve para entender mejor si existe utilización detrás de la propuesta y qué nivel de desarrollo tiene.
5. ¿Qué riesgos estoy asumiendo?
Los riesgos pueden variar mucho entre un activo con años de funcionamiento y adopción amplia y un proyecto reciente, con poca liquidez, escasa información o un modelo todavía en desarrollo.
Además de la variación de precio, pueden existir riesgos tecnológicos, problemas de seguridad, pérdida de liquidez, cambios regulatorios, concentración de tokens o fallas en el desarrollo del proyecto.
Por eso, una evaluación responsable necesita mirar las dos partes de la decisión: qué puede pasar con el valor del activo y qué riesgos específicos tiene el proyecto y su operación.
6. ¿Estoy comprando porque investigué o porque todos están hablando de ella?
Esta es probablemente una de las preguntas más difíciles cuando una criptomoneda empieza a ganar popularidad.
Aparecen publicaciones, influencers, recomendaciones de conocidos y comentarios sobre cuánto podría seguir subiendo. La sensación de tener que entrar antes de que sea tarde puede terminar desplazando la investigación.
La popularidad puede explicar por qué un activo está recibiendo atención, pero por sí sola no permite evaluar su utilidad, funcionamiento o riesgos.
Una pregunta útil es: si durante una semana nadie hablara de esta cripto, ¿seguiría interesándome después de investigarla?
7. ¿Dónde voy a guardar mis criptos?
Comprar es solamente una parte del proceso. Después necesitás saber cómo vas a gestionar los activos.
Una posibilidad es mantenerlos en un exchange custodial, donde un tercero administra las claves. Otra es utilizar una wallet de autocustodia, donde vos asumís directamente esa responsabilidad.
Son alternativas diferentes, con responsabilidades y riesgos distintos.
Si elegís autocustodia, necesitás comprender especialmente conceptos como clave privada y frase semilla. Esa información permite controlar los fondos y debe protegerse cuidadosamente. Para entender mas sobre esto puedes visitar nuestro articulo donde explicamos la diferencia entre wallets, exchanges, custodia y autocustodia.
Por eso, además de preguntarte “¿dónde compro?”, también conviene preguntarte: “¿quién controla mis fondos después de la compra?”
El checklist antes de comprar criptomonedas
¿Qué estoy comprando realmente?
¿Qué problema intenta resolver?
¿Quién está detrás del proyecto?
¿Tiene usuarios y adopción?
¿Qué riesgos estoy asumiendo?
¿Estoy comprando porque investigué o porque todos están hablando de ella?
¿Dónde voy a guardar mis criptos?
No necesitás convertirte en especialista para empezar a investigar. Sí necesitás darle a la decisión el tiempo suficiente para entender el activo, su funcionamiento, su contexto y los riesgos involucrados.
Investigar forma parte de operar
El ecosistema cripto reúne proyectos con características, objetivos y niveles de desarrollo muy diferentes. Esa diversidad hace que aprender a distinguir entre tecnología, utilidad, adopción y especulación sea una parte importante de la educación cripto.
Una buena práctica puede empezar antes de abrir una wallet o realizar una operación: hacer preguntas, buscar información y verificar lo que estás leyendo.
Investigar no elimina el riesgo. Pero sí puede ayudarte a reducir decisiones impulsivas y a operar con mayor criterio y responsabilidad.
Escrito y editado por Lucas Oddone
Contenido educativo. No constituye asesoramiento financiero.
La rentabilidad de Bitcoin depende del período que se analice, del momento de entrada y de la volatilidad que el inversor esté dispuesto a atravesar. Bitcoin tuvo períodos de crecimiento extraordinario, pero también algunas de las caídas más profundas de su historia.
Por eso, para entender qué tan rentable puede ser invertir en Bitcoin, no alcanza con mirar cuánto subió su precio. Hay que observar el recorrido completo: sus ciclos, sus caídas, los momentos de entrada y los cambios que atravesó el mercado.
¿Cuánto se puede ganar con Bitcoin?
Cuando alguien empieza a interesarse por Bitcoin, suele aparecer una pregunta: ¿cuánto puedo ganar con Bitcoin?
La pregunta es comprensible. A lo largo de su historia hubo períodos en los que el precio de Bitcoin aumentó de forma extraordinaria y algunas personas multiplicaron varias veces el valor de su posición.
Pero la rentabilidad de invertir en Bitcoin también depende del momento en que se realiza la compra y de lo que ocurre después.
No alcanza con saber cuánto subió Bitcoin. También importa cuánto cayó después, cuánto tiempo llevó recuperar determinados niveles de precio y qué habría ocurrido si la compra se hubiera realizado en otro momento.
La historia de Bitcoin muestra las dos caras del fenómeno: períodos de fuerte crecimiento y períodos de caídas muy pronunciadas.
¿Qué rentabilidad tuvo Bitcoin y cuánto llegó a caer?
Desde sus primeros años, Bitcoin pasó de ser utilizado por una comunidad pequeña a convertirse en un activo conocido a nivel global.
Durante distintos ciclos registró aumentos muy importantes, acompañados por correcciones profundas. Entre los principales ciclos bajistas históricos han habido caídas aproximadas del 93%, 81%, 74% y 72% desde máximos anteriores.
Esto permite dimensionar una característica importante de Bitcoin: la volatilidad forma parte de su historia.
Una persona que observa únicamente los períodos de crecimiento puede tener una imagen muy distinta de quien también incorpora los mercados bajistas al analizar la rentabilidad de Bitcoin.
¿Cómo funcionan los ciclos de Bitcoin?
A lo largo de su historia se pueden identificar períodos de crecimiento, euforia, caída y recuperación. En el mercado suelen denominarse bull markets y bear markets.
Un bull market describe un período prolongado de subidas y mayor optimismo.
Un bear market refiere a un período de caída sostenida, menor confianza y reducción de precios.
Estos períodos pueden extenderse durante meses o incluso años. Por eso, comprar Bitcoin no implica que el precio vaya a subir inmediatamente después.
El momento de entrada puede modificar de manera significativa el resultado de una posición y, por lo tanto, la rentabilidad obtenida.
¿Qué relación tiene el halving de Bitcoin con el precio?
Otro elemento habitual al estudiar la historia de Bitcoin es el halving.
Cada 210 mil bloques (aproximadamente cada cuatro años), la recompensa que reciben los mineros por producir nuevos bloques se reduce a la mitad. Bitcoin tuvo halvings en 2012, 2016, 2020 y 2024, el próximo será en 2028 aprox (para entender mejor los ciclos de Bitcoin y los halvings, te compartimos este VIDEO).
Esta reducción disminuye el ritmo de emisión de nuevos bitcoins y forma parte de las reglas de funcionamiento de la red.
Históricamente, los halvings estuvieron seguidos por períodos de crecimiento del precio. Sin embargo, una relación observada en el pasado no permite afirmar que el mismo comportamiento vaya a repetirse.
El precio de Bitcoin hoy en día también está influido por factores como la liquidez global disponible, las tasas de interés, la demanda, el contexto económico y geopolítico y las expectativas de los participantes del mercado.
Por eso, utilizar los ciclos anteriores como una fórmula para anticipar el próximo movimiento sería una simplificación excesiva.
¿Por qué el momento de compra cambia la rentabilidad de Bitcoin?
Imaginemos dos personas que compran Bitcoin en momentos diferentes.
La primera compra después de un período prolongado de caída. La segunda entra después de una fuerte suba.
Ambas tienen exposición al mismo activo, pero pueden atravesar experiencias muy diferentes.
Si después de la compra ocurre una caída del 70%, el impacto sobre cada una dependerá del precio al que entró, del período que esté analizando y de si mantiene o vende su posición.
Por eso, ante la pregunta “¿cuánto rindió Bitcoin?”, hay otra pregunta que resulta indispensable: ¿desde cuándo?
El período elegido puede cambiar completamente la conclusión sobre la rentabilidad de Bitcoin.
¿Qué cambió con los ETF de Bitcoin?
En enero de 2024 se produjo un cambio relevante en el acceso institucional a Bitcoin. La SEC de Estados Unidos aprobó la cotización de varios productos spot vinculados directamente al activo, que comenzaron a operar públicamente el 11 de enero.
Estos productos facilitaron que determinados inversores obtuvieran exposición al precio de Bitcoin mediante estructuras conocidas por los mercados tradicionales, sin tener que comprar directamente el activo ni gestionar personalmente una wallet o su custodia.
La llegada de estos productos también marcó una evolución en la participación de actores institucionales. BlackRock señaló que su producto de Bitcoin superó los USD 50.000 millones en activos bajo gestión en menos de un año.
Los ETF no eliminan la volatilidad de Bitcoin. Lo que cambia es la estructura mediante la cual determinados participantes pueden obtener exposición al activo.
¿Cómo se compara la rentabilidad de Bitcoin con otros activos?
Bitcoin suele compararse con acciones, oro, bonos y otras clases de activos.
La comparación puede aportar contexto, pero requiere cuidado. Bitcoin tiene una historia más corta que muchos activos tradicionales y su volatilidad histórica ha sido elevada.
Al mismo tiempo, durante determinados períodos registró rendimientos superiores a los de otras grandes clases de activos.
Las dos características pueden coexistir: un mayor rendimiento histórico puede estar acompañado por un mayor nivel de riesgo y volatilidad.
Por eso, comparar solamente porcentajes de rendimiento deja afuera una parte importante de la información.
Entonces, ¿qué tan rentable es Bitcoin?
La respuesta depende del período analizado.
Bitcoin fue extremadamente rentable durante determinados momentos de su historia, pero también atravesó caídas profundas y períodos prolongados de recuperación.
Quienes compraron en determinados momentos y mantuvieron su posición durante períodos extensos obtuvieron resultados extraordinarios. Quienes ingresaron cerca de máximos anteriores tuvieron que atravesar caídas muy significativas antes de recuperar, en algunos casos, sus niveles de entrada.
Además, a medida que el activo aumenta su capitalización de mercado, las subidas y multiplicaciones de su precio se vuelven más difíciles. Un x3 puede ser más difícil de conseguir con una capitalización de mercado mucho mayor que en las primeras etapas del activo, especialmente a medida que Bitcoin se institucionaliza.
Por eso, la rentabilidad histórica puede servir para estudiar el comportamiento de Bitcoin, pero no debería convertirse en una expectativa sobre lo que ocurrirá en el futuro.
La pregunta importante detrás de la rentabilidad de Bitcoin
Quizás el aprendizaje más útil de esta historia no sea encontrar un porcentaje que resuma el rendimiento de Bitcoin. Es entender qué implica exponerse a un activo con esta trayectoria.
Bitcoin puede atravesar períodos de crecimiento muy fuertes, pero también etapas de caída o estancamiento que requieren tiempo y tolerancia a la volatilidad.
Esto también ayuda a poner en contexto algunas de las promesas que aparecen alrededor de los activos virtuales.
Una rentabilidad pasada no garantiza un resultado futuro, y una suba rápida no elimina los riesgos asociados al activo. Mirar la historia completa permite tomar una mejor distancia de las expectativas impulsadas por el FOMO y analizar la información con mayor criterio.
Rentabilidad y riesgo tienen que analizarse juntos
Preguntar si es rentable invertir en Bitcoin puede ser, tal vez, un buen punto de partida, pero queda incompleto si no se pregunta también qué volatilidad acompañó ese rendimiento.
La historia del activo muestra que las grandes subas y las grandes caídas forman parte del mismo recorrido.
Entender esa relación permite leer los datos de otra manera: el rendimiento histórico sirve para conocer lo que ocurrió, mientras que el riesgo y la volatilidad ayudan a dimensionar lo que fue necesario atravesar para obtener determinados resultados.
Ese es uno de los puntos centrales para acercarse a Bitcoin con información, criterio y expectativas realistas.
Escrito y editado por Lucas Oddone.
Contenido educativo. No constituye asesoramiento financiero. Los rendimientos históricos no garantizan resultados futuros. Bitcoin y otros activos virtuales implican riesgos, incluida una elevada volatilidad.

 Usuarios